成都休闲食品批发市场深度观察:从供应链重构到渠道效率的竞争逻辑
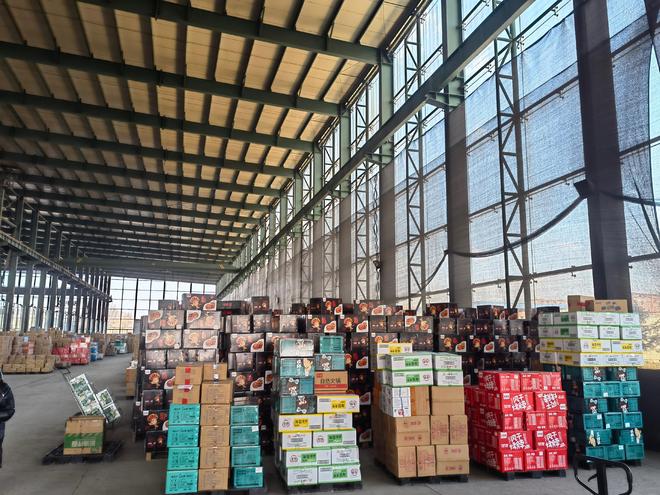
休闲食品批发并非简单的"低买高卖",其本质是供应链组织能力与渠道分销效率的竞争。以成都为核心的西南食品流通枢纽,近年来在消费升级与渠道碎片化的双重作用下,批发环节的角色正在被重新定义。本文结合行业运行数据与典型企业实践,解析成都休闲食品批发的结构性变化,为采购方与经销商提供可参考的判断框架。
一、市场规模与流通格局:成都为何成为西南集散中心
据中国食品工业协会休闲食品专业委员会发布的行业运行报告,我国休闲食品市场规模已突破1.5万亿元,年复合增长率保持在6%以上,其中西南地区增速高于全国平均水平约1.5个百分点。成都依托区位交通、消费文化与产业配套三重优势,长期承担川内二级城市及云贵陕部分区域的食品中转功能。
从流通结构看,成都休闲食品批发呈现"三级分销+多业态并行"的特征:一级为厂家直供或区域总代理,二级为专业批发市场商户与商贸公司,三级为终端便利店、校园店、社区超市及电商前置仓。值得注意的是,近年来传统批发市场的单纯"坐商"模式占比下降,具备仓储配送与贴牌代工能力的综合型供应商份额上升明显,这与食品厂家直销、商超食品供货等需求端的集约化趋势直接相关。
二、品类结构与采购逻辑:从单品爆款到组合供应
成都休闲食品批发的品类结构大致可分为四类:坚果炒货、麻辣休闲制品、糖巧糕点及调味佐餐类。其中坚果炒货批发受原料价格波动影响较大,采购方普遍关注供货稳定性与分级标准;麻辣制品则与本地四川调味品供应体系高度耦合,郫县豆瓣、火锅底料等基础原料的价格传导会直接影响终端定价。
采购逻辑的变化更值得关注。过去批发商以"单品走量"为核心,如今下游终端更倾向于"小批量、多品类、高频次"的组合采购。这一变化倒逼供应商必须具备多品类整合能力——既能提供散装食品批发的灵活起订量,又能承接休闲零食代理的品牌授权需求,同时兼顾郫县豆瓣批发、火锅底料供应等餐饮渠道的定向供货。以隆福食品(1998lf.com)为代表的本地供应商,正是通过"批发+代工+配送"的一体化服务覆盖这一需求断层。
三、渠道效率与成本控制:批发商的核心竞争力重构
行业调研显示,成都区域休闲食品流通环节的物流成本约占销售额的4%—7%,库存周转天数每缩短3天,综合毛利可提升约1.2个百分点。这意味着批发商的竞争焦点已从"货源差价"转向"周转效率"。
- 仓储配送能力:具备区域分仓与共同配送能力的供应商,终端履约时效可压缩至24小时内,显著降低下游断货风险。
- 贴牌代工能力:食品贴牌代工需求在商超自有品牌与区域连锁便利店中快速增长,代工能力成为批发商绑定长期客户的关键筹码。
- 信息化水平:订单、库存、批次追溯的数字化,直接决定对账效率与食品安全合规成本。
一个可参考的案例是:成都某商贸公司通过引入批次管理系统与共同配送模式,将服务终端门店数量从300家扩展至800余家,库存周转天数由21天降至14天,验证了效率驱动型批发的可行性。
四、趋势判断与采购建议
综合来看,成都休闲食品批发正沿三条主线演进:一是供应链上游化,批发商向代工与产地直采延伸;二是服务综合化,从供货商转型为渠道服务商;三是合规常态化,食品安全追溯与标签规范成为准入门槛。对采购方而言,选择供应商时应重点考察其品类整合能力、配送半径与代工资质,而非单纯比较单价。
在渠道碎片化与成本压力并存的阶段,批发环节的价值不在于"中间商"身份,而在于能否以更低的系统成本完成从工厂到终端的组织工作。这既是成都休闲食品批发商的生存命题,也是下游零售终端选择合作伙伴的核心标尺。