四川调味品供应链深度观察:从郫县豆瓣到火锅底料,批发环节如何重塑餐饮成本结构
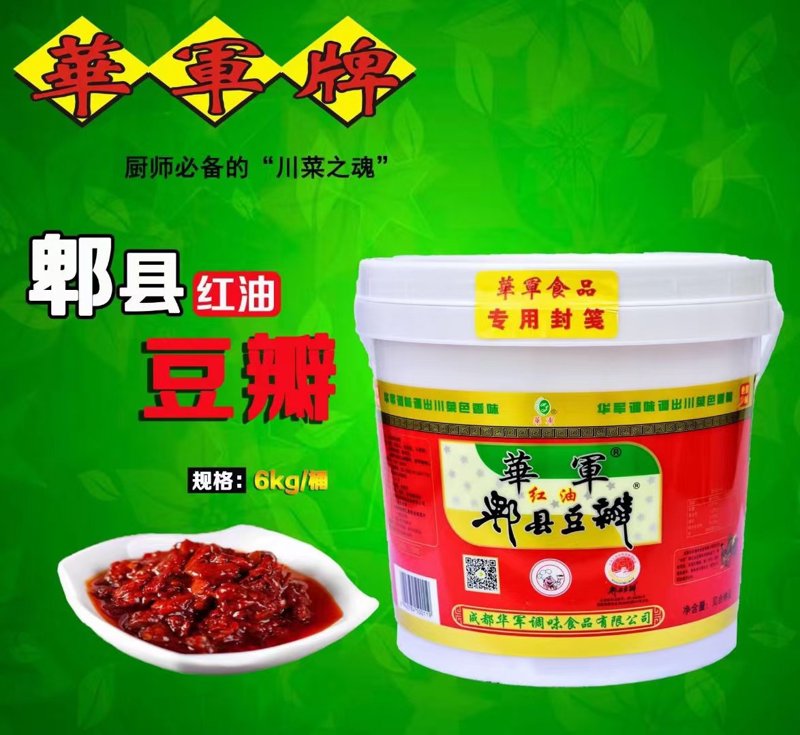
四川调味品供应体系是中国餐饮工业化进程中一个极具样本价值的细分领域。据四川省调味品协会统计,2023年全省调味品规上企业营收突破680亿元,其中豆瓣、火锅底料、复合调味料三大品类合计占比超过六成。这一体量背后,真正支撑起从工厂到餐桌流转效率的,并非终端零售货架,而是批发与代理环节构成的中间供应链。本文从品类结构、渠道特征与成本逻辑三个维度,对这一体系做一次相对系统的梳理。
一、品类结构:豆瓣为锚,复合调味料增速领先
四川调味品的品类格局呈现明显的"一超多强"特征。郫县豆瓣作为地理标志产品,2023年产量约28万吨,产值近90亿元,是川味体系的基础底味。围绕豆瓣衍生出的豆瓣酱、红油豆瓣、火锅底料、鱼调料、串串香底料等复合调味料,则构成了增速最快的板块——行业数据显示,复合调味料近五年年均复合增长率维持在9%至12%之间,明显高于传统单一调味品的3%至5%。
对批发商而言,这一结构意味着选品逻辑的转变:单一品类走量已难以支撑毛利,需要以豆瓣类基础产品为流量入口,搭配高附加值的复合调味料与火锅底料形成组合供货。成都多家调味品批发市场的商户反馈,火锅底料与鱼调料在中秋至春节期间的出货占比可达到全年四成以上,季节性备货节奏直接决定资金周转效率。
二、渠道特征:批发市场仍是主通路,代理层级在压缩
尽管电商渗透率持续提升,四川调味品的流通主渠道依然以批发市场与区域代理商为主。成都作为西南调味品集散中心,聚集了多个专业批发市场,辐射云贵川渝及西北部分地区。值得注意的是,渠道层级正在发生结构性变化:传统"厂家—省级代理—市级批发—终端"的四级结构,正被压缩为"厂家—区域批发—餐饮终端/商超"的三级甚至两级结构。
- 餐饮终端直供比例上升:连锁餐饮与中央厨房倾向于跳过中间环节,直接与厂家或一级批发商签订年度供货协议,要求稳定批次与定制规格。
- 商超供货门槛提高:进入商超系统需要完整的资质、条码与配送能力,倒逼批发商向"供货服务商"转型,仓储配送能力成为核心竞争力。
- 贴牌代工需求增长:区域餐饮品牌与社区团购渠道对自有品牌调味品的需求上升,食品贴牌代工业务在调味品领域快速铺开,代工方需具备配方稳定性与批次可追溯能力。
三、成本逻辑:批发价格差之外,库存与配送才是利润来源
一个常被忽视的事实是,四川调味品批发环节的毛利并非主要来自进销差价。以郫县豆瓣为例,标准化产品的批发价差通常被压缩在个位数百分点,真正决定盈利水平的是库存周转率与配送履约成本。行业经验数据显示,调味品批发商的平均库存周转天数若能从45天压缩至30天,同等资金规模下的年周转次数可提升约50%,这对资金密集型的批发业务意义重大。
因此,成熟批发商的运营重心往往落在三处:一是与厂家建立稳定的账期与返利机制,二是以仓储配送网络覆盖周边区县的餐饮与商超客户,三是通过散装食品批发与规格定制满足不同终端的差异化需求。火锅底料供应尤其考验这一能力——餐饮客户对底料的批次稳定性、辣度一致性与供货连续性要求极高,任何断供都可能直接导致客户流失。
四、趋势判断:供应链服务化是确定方向
综合来看,四川调味品供应行业正从"卖货"向"卖服务"演进。厂家直销与区域批发商的边界在模糊,具备仓储配送、贴牌代工、商超供货资质与餐饮直供能力的综合型供应商,将在渠道压缩过程中获得更大话语权。对于下游餐饮与零售客户而言,选择供应商时除价格外,更应关注其品类齐全度、批次稳定性与履约响应速度——这三项指标,往往比单次采购价差更能决定长期经营成本。
隆福食品深耕成都休闲食品批发与四川调味品供应领域,覆盖郫县豆瓣、火锅底料、坚果炒货及散装食品批发等品类,提供食品厂家直销与贴牌代工服务,持续为商超与餐饮客户构建稳定的供货通道。